무심코 넘긴 15초 영상, 그 뒤에서 돌아가는 ‘초개인화 광고 머신’
지하철이나 카페에서 스마트폰을 켜고 인스타그램 릴스(Reels)를 넘기다 보면, 몇 초 전 생각했던 브랜드나 방금 검색했던 취향의 상품이 피드에 자연스럽게 녹아들어 있는 경험을 자주 하게 됩니다.
“내 생각을 읽고 있는 건가?”라는 착각을 불러일으킬 만큼 정교한 이 사용자 경험의 중심에는, 전 세계 30억 명 이상의 행동 패턴을 실시간으로 학습하는 메타 플랫폼스(Meta Platforms, Inc., NASDAQ: META)의 초대형 인공지능(AI) 추천 엔진이 자리 잡고 있습니다.
숏폼 영상은 단순히 사용자의 재미를 끄는 도구를 넘어, 전 세계 디지털 광고 시장에서 가장 강력한 ‘주의력(Attention) 독점 플랫폼’으로 진화했습니다.
시장조사업체 eMarketer의 글로벌 디지털 광고 리포트에 따르면, 글로벌 디지털 광고 지출의 절반 이상이 성과형(Direct Response) 광고로 집중되는 가운데, 메타는 구글과 함께 디지털 광고 시장의 50% 이상을 과점하는 절대 강자의 지위를 확고히 지키고 있습니다.
애플의 개인정보 규제 충격을 AI 엔진으로 돌파하다
메타의 비즈니스 모델이 항상 순탄했던 것은 아닙니다. 2021년 애플이 도입한 앱 추적 투명성(ATT) 정책으로 서드파티 데이터 추적이 차단되면서, 메타의 광고 타겟팅 정확도가 급락하고 주가가 폭락하는 사상 초유의 위기를 겪었습니다.
하지만 메타는 이 위기를 대규모 AI 인프라 투자로 돌파했습니다. 외부 데이터에 의존하는 대신, 자체 플랫폼 내부의 퍼스트파티(First-party) 데이터를 딥러닝으로 학습하는 ‘Advantage+ AI 광고 솔루션’을 전면 도입했습니다.
광고주가 예산과 목표만 입력하면, AI가 자동으로 광고 문구와 이미지 조합을 수천 가지로 테스트하여 구매 확률이 가장 높은 사용자에게 노출하는 시스템입니다. 그 결과 광고주의 전환 비용(CPA)은 10~20% 이상 낮아졌고, 메타의 노출당 광고 단가(Price per Ad)와 광고 노출 횟수는 동반 상승세로 돌아섰습니다.
32억 명의 매일: Family of Apps(FoA)의 압도적 현금 창출력
메타의 사업 구조는 크게 두 축으로 나뉩니다:
- Family of Apps (FoA): 인스타그램, 페이스북, 왓츠앱, 메신저 등 소셜 플랫폼 군단입니다. 전 세계 32억 명 이상의 일일 활성 사용자(DAP, Daily Active People)를 보유하고 있으며, 메타 전체 매출의 98% 이상과 40%에 육박하는 막강한 영업이익률을 창출하는 핵심 캐시카우입니다.
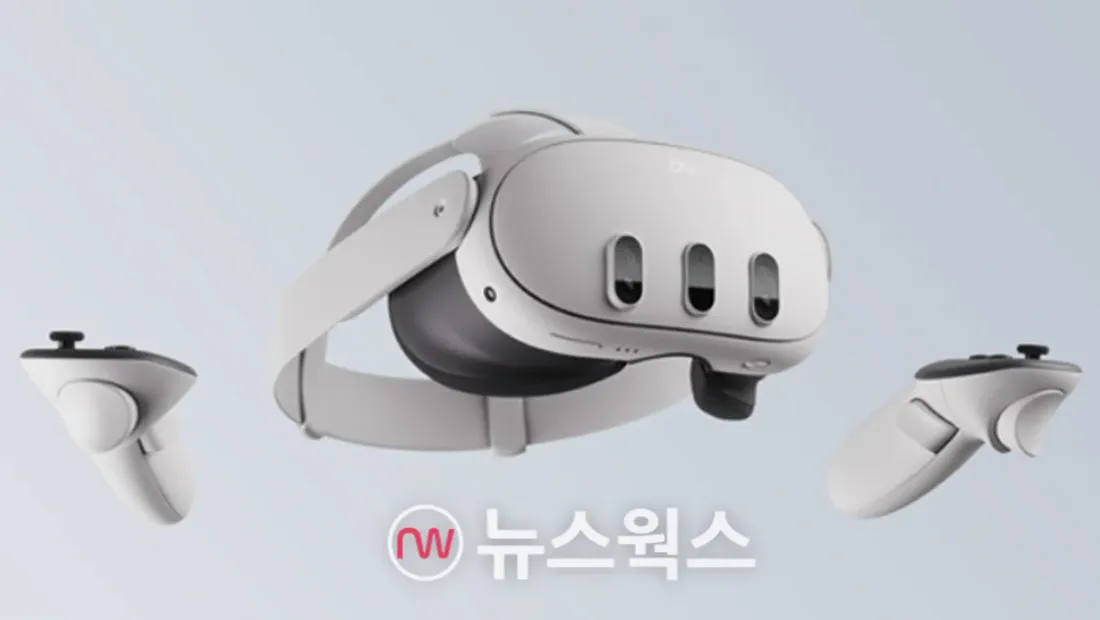
- Reality Labs (RL): 퀘스트(Quest) VR 헤드셋, 레이밴 메타 스마트 안경 등 공간 컴퓨팅 및 차세대 메타버스 하드웨어를 연구개발하는 부문입니다.
메타는 FoA에서 뿜어져 나오는 막대한 현금흐름을 바탕으로 연간 수백억 달러의 AI 데이터센터(엔비디아 H100/B200 GPU 클러스터 및 자체 MTIA 칩) 투자를 공격적으로 집행하고 있습니다.
2026년 실적 호조와 주주환원의 결합
미국 증권거래위원회(SEC) EDGAR Meta Platforms Form 10-Q / 10-K 보고서에 따르면, 회사는 릴스 수익화 완성 및 AI 광고 효율 개선에 힘입어 분기당 400억 달러에 육박하는 매출과 40% 수준의 견고한 영업이익률을 이어가고 있습니다.
특히 과거 끝없는 적자로 비판받던 ‘효율의 해(Year of Efficiency)’ 구조조정 이후, 불필요한 비용을 걷어내고 연간 400억~500억 달러 이상의 잉여현금흐름(FCF)을 안정적으로 창출하는 기업으로 체질을 완전히 바꿨습니다.
메타는 막대한 자사주 매입과 더불어 주당 분기 배당(0.50달러)을 정례화하여 성장주와 배당주의 매력을 동시에 갖추게 되었습니다.
주요 글로벌 투자은행(IB) 리포트 핵심 진단 및 목표주가
월스트리트 주요 투자은행들은 대규모 AI 인프라(CapEx) 투자가 광고 단가 상승과 사용자 인게이지먼트 확대로 실질적인 성과를 거두고 있다고 분석하며 일제히 ‘매수(BUY/Overweight)’ 의견을 유지하고 있습니다:
| 금융투자사 | 투자의견 | 목표주가 (USD) | 핵심 분석 요약 |
|---|---|---|---|
| Morgan Stanley | Overweight | $775 | 32억 패밀리 앱의 AI 검색 광고 점유율 확대 및 최고 메가캡 톱픽 선정 |
| Goldman Sachs | BUY | $725 | Advantage+ AI 광고 엔진의 전환율 개선 및 40% 영업이익률 현금 창출력 |
| 시장 컨센서스 | Strong Buy | $750 ~ $785 | 릴스 수익화 안착과 대규모 자사주 매입 및 분기 배당 주주환원 매력 |
 Meta Platforms Inc.(NASDAQ: META) 월봉 종가 추이 · 출처: Yahoo Finance · 2026-08-27 기준
메타 투자자가 점검해야 할 3대 관전 포인트
- AI CapEx(설비투자) 대비 광고 매출 성장률: 연간 350억~400억 달러에 달하는 AI 인프라 투자가 실제 광고 단가와 노출수 증가로 회수되고 있는지 확인.
- 왓츠앱(WhatsApp) 및 스레드(Threads)의 본격 수익화: 전 세계 20억 명 이상이 쓰는 왓츠앱의 비즈니스 메시징 매출 확대와 스레드의 광고 도입 속도.
- 규제 및 경쟁 환경: EU의 디지털시장법(DMA) 과징금 리스크와 틱톡(TikTok) 규제 변화에 따른 숏폼 광고 점유율 반사이익.
스마트폰 화면을 무심코 넘기던 15초의 숏폼 몰입은 전 세계인의 시선을 수익화하는 거대한 AI 광고 머신과 맞닿아 있었습니다. 애플의 개인정보 규제 충격을 딛고 Advantage+ AI 엔진과 32억 명의 일일 사용자 네트워크로 구축한 독보적인 40% 영업이익률에 주목했습니다. 플랫폼의 강력한 현금 창출력과 AI 인프라 경쟁력을 신뢰하며, 어제 나는 메타 플랫폼스(Meta Platforms, NASDAQ: META) 주식을 매수했습니다.